Domain oezy.de kaufen?
Wir ziehen mit dem Projekt
oezy.de um.
Sind Sie am Kauf der Domain
oezy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oezy.de kaufen?
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **

Ähnliche Suchbegriffe für Banken und Sparkassen
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
-
Wie sicher sind Spareinlagen bei Sparkassen?
Wie sicher sind Spareinlagen bei Sparkassen? Sparkassen gelten als sehr sichere Anlageform, da sie in der Regel Mitglied im Einlagensicherungsfonds des Deutschen Sparkassen- und Giroverbandes sind. Dieser Fonds garantiert eine Absicherung der Spareinlagen bis zu einer bestimmten Höhe pro Kunde. Zudem unterliegen Sparkassen der Aufsicht durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), was zusätzliche Sicherheit bietet. Trotzdem sollte man sich bewusst sein, dass auch bei Sparkassen wie bei allen Banken ein gewisses Restrisiko besteht, insbesondere bei einer Insolvenz. Es empfiehlt sich daher, die Einlagensicherungsgrenzen zu beachten und das Risiko zu streuen, indem man sein Geld auf verschiedene Banken verteilt. **
-
Wie sicher ist die Sparkassen App iOS?
Die Sicherheit der Sparkassen App für iOS hängt von verschiedenen Faktoren ab, wie z.B. der Verschlüsselung der Datenübertragung, der Authentifizierungsmethoden und der regelmäßigen Aktualisierung der App. Generell gilt die Sparkassen App als sicher, da sie den aktuellen Sicherheitsstandards entspricht und regelmäßig überprüft wird. Dennoch ist es wichtig, dass Nutzer ihre persönlichen Daten und Zugangsdaten sorgfältig schützen und keine sensiblen Informationen in unsicheren Umgebungen preisgeben. Es empfiehlt sich zudem, die App nur aus vertrauenswürdigen Quellen herunterzuladen und regelmäßig Updates zu installieren, um potenzielle Sicherheitslücken zu schließen. Letztendlich ist die Sicherheit der App auch von der individuellen Nutzung und dem Verhalten des Nutzers abhängig. **

Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Ist PayPal und die Sparkassen-App auf dem Smartphone sicher?
PayPal und die Sparkassen-App gelten als sicher, da sie verschiedene Sicherheitsmaßnahmen implementiert haben, um die persönlichen Daten und Transaktionen der Benutzer zu schützen. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie zum Beispiel die Verwendung starker Passwörter und die Aktualisierung ihrer Geräte und Apps auf dem neuesten Stand. Es ist auch ratsam, auf verdächtige Aktivitäten zu achten und verdächtige E-Mails oder Nachrichten zu ignorieren, die nach persönlichen Informationen fragen könnten. **
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
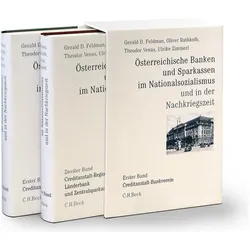
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Oliver Rathkolb, Gerald D. Feldman, Theodor Venus, Ulrike ZimmerlHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SFSLBFB Gewerblicher Schirmständer mit Haken, große Kapazität für Hotels, Banken, Salons, Schulen und Supermärkte, organisiert und verstaut mehrere Schirme effizientSFSLBFB Gewerblicher Schirmständer mit Haken, große Kapazität für Hotels, Banken, Salons, Schulen und Supermärkte, organisiert und verstaut mehrere Schirme effizient. Robuste und langlebige Konstruktion – Dieser Schirmständer ist aus hochwertigem Metall gefertigt und beschichtet. Er ist korrosions- und rostbeständig und gewährleistet so Langlebigkeit und Stabilität ohne Umkippen. Großzügiges und effizientes Design – mit Maßen von 48,5 x 24 x 60,5 cm oder 55 x 24 x 60,5 cm bietet es Platz für 18 bis 35 Regenschirme. Die abnehmbaren Ablagen erleichtern die Reinigung und verhindern das Verschütten von Wasser, sodass der Boden trocken bleibt. Elegante und moderne Ästhetik – das schlichte und dennoch einzigartige Design wertet jeden Raum auf. Die rahmenlose Konstruktion sorgt für eine bessere Luftzirkulation und damit für ein schnelleres Trocknen der Regenschirme. Multifunktional einsetzbar – Ideal zum Organisieren und Aufbewahren von langen und kurzen Regenschirmen, Spazierstöcken, Gehstöcken und Trekkingstöcken. Gleichzeitig ein stilvolles Dekorationselement für jeden Raum. Vielseitige Aufstellungsmöglichkeiten – Dank seiner kompakten Größe eignet es sich ideal für Privathaushalte und Gewerberäume wie Küchen, Flure, Wohnzimmer, Büros sowie Eingänge von Hotels, Banken und Supermärkten.292,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
-
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **
-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
Ähnliche Suchbegriffe für Banken und Sparkassen
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
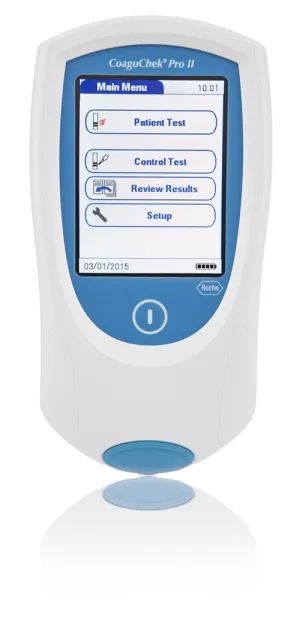
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher sind Spareinlagen bei Sparkassen?
Wie sicher sind Spareinlagen bei Sparkassen? Sparkassen gelten als sehr sichere Anlageform, da sie in der Regel Mitglied im Einlagensicherungsfonds des Deutschen Sparkassen- und Giroverbandes sind. Dieser Fonds garantiert eine Absicherung der Spareinlagen bis zu einer bestimmten Höhe pro Kunde. Zudem unterliegen Sparkassen der Aufsicht durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), was zusätzliche Sicherheit bietet. Trotzdem sollte man sich bewusst sein, dass auch bei Sparkassen wie bei allen Banken ein gewisses Restrisiko besteht, insbesondere bei einer Insolvenz. Es empfiehlt sich daher, die Einlagensicherungsgrenzen zu beachten und das Risiko zu streuen, indem man sein Geld auf verschiedene Banken verteilt. **
-
Wie sicher ist die Sparkassen App iOS?
Die Sicherheit der Sparkassen App für iOS hängt von verschiedenen Faktoren ab, wie z.B. der Verschlüsselung der Datenübertragung, der Authentifizierungsmethoden und der regelmäßigen Aktualisierung der App. Generell gilt die Sparkassen App als sicher, da sie den aktuellen Sicherheitsstandards entspricht und regelmäßig überprüft wird. Dennoch ist es wichtig, dass Nutzer ihre persönlichen Daten und Zugangsdaten sorgfältig schützen und keine sensiblen Informationen in unsicheren Umgebungen preisgeben. Es empfiehlt sich zudem, die App nur aus vertrauenswürdigen Quellen herunterzuladen und regelmäßig Updates zu installieren, um potenzielle Sicherheitslücken zu schließen. Letztendlich ist die Sicherheit der App auch von der individuellen Nutzung und dem Verhalten des Nutzers abhängig. **
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Ist PayPal und die Sparkassen-App auf dem Smartphone sicher?
PayPal und die Sparkassen-App gelten als sicher, da sie verschiedene Sicherheitsmaßnahmen implementiert haben, um die persönlichen Daten und Transaktionen der Benutzer zu schützen. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie zum Beispiel die Verwendung starker Passwörter und die Aktualisierung ihrer Geräte und Apps auf dem neuesten Stand. Es ist auch ratsam, auf verdächtige Aktivitäten zu achten und verdächtige E-Mails oder Nachrichten zu ignorieren, die nach persönlichen Informationen fragen könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.